「20代で資産1,000万円なんて無理じゃない?」
そう思っている人も多いかもしれません。
たしかに、普通に生活しているだけで1,000万円を作るのは簡単ではありません。
しかし、
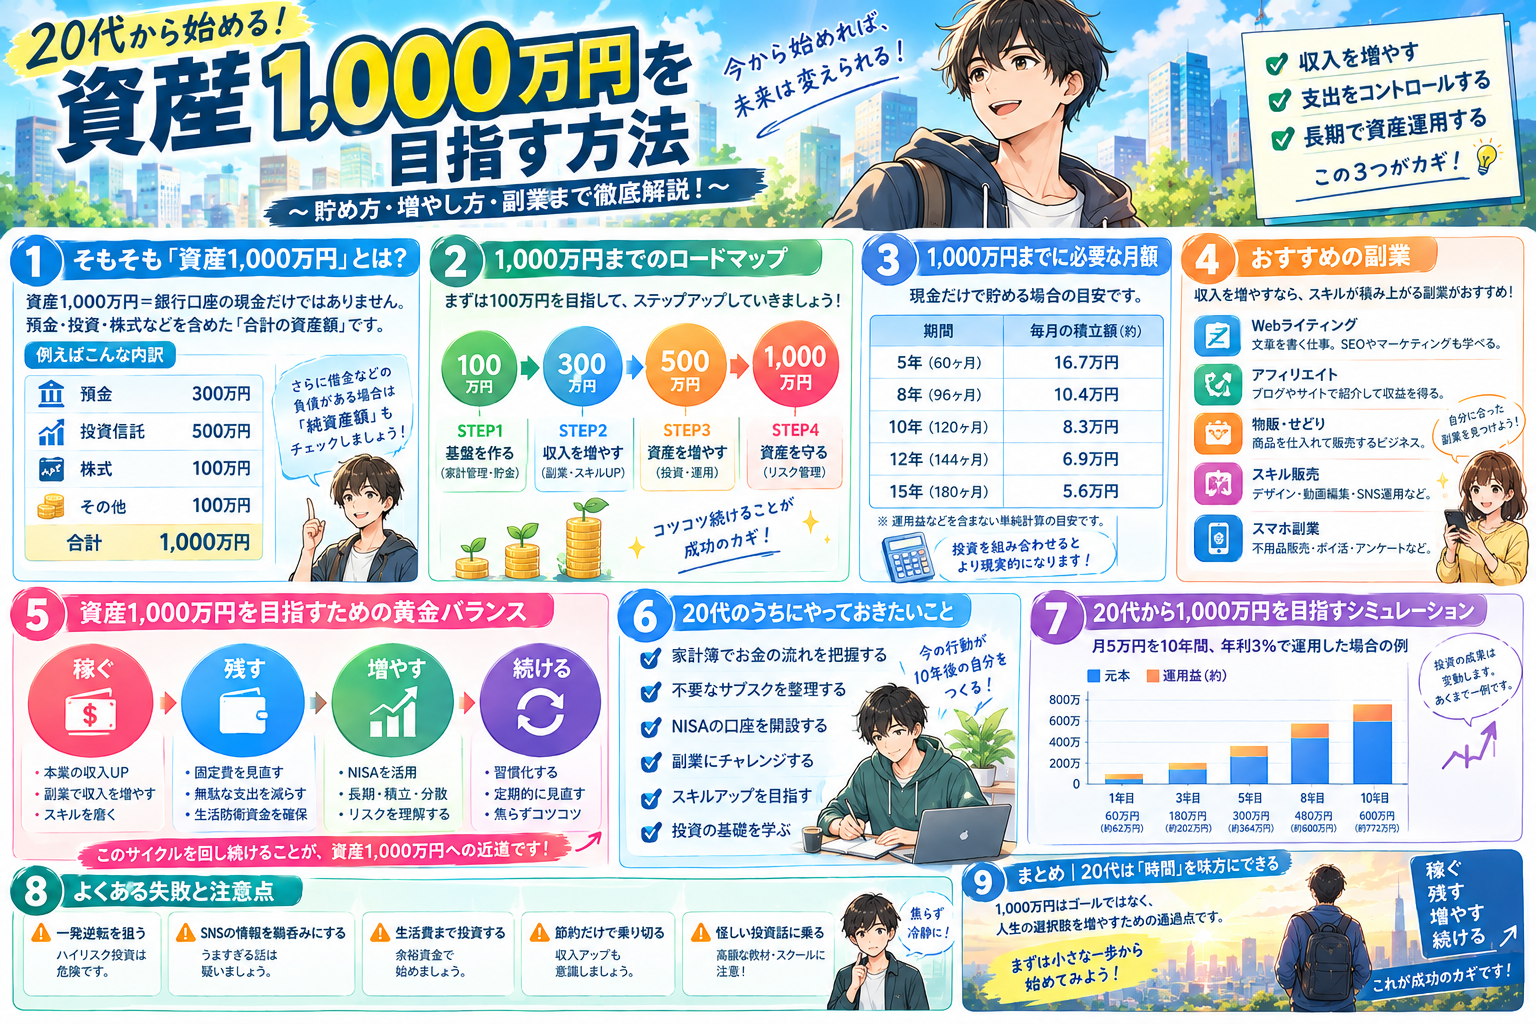
💰 収入を増やす
✂️ 支出をコントロールする
📈 長期で資産運用する
この3つを組み合わせれば、20代から1,000万円という目標を具体的な数字に落とし込むことができます。
この記事では、
- 💰 1,000万円を作るために必要な金額
- 📊 毎月いくら貯めればいい?
- 📈 投資はしたほうがいい?
- 💻 副業で入金力を上げる方法
- 🏦 NISAの活用方法
- 🔥 20代から30代にかけてのロードマップ
- ⚠️ 失敗しやすいポイント
まで、初心者向けにわかりやすく解説します。
※この記事は資産形成に関する一般的な情報を紹介するもので、特定の金融商品や投資方法を推奨するものではありません。投資には元本割れの可能性があります。
💰 そもそも「資産1,000万円」とは?
まず重要なのが、
「資産1,000万円=銀行口座に現金1,000万円」ではない
ということです。
例えば、
| 資産 | 金額 |
|---|---|
| 🏦 預金 | 300万円 |
| 📈 投資信託 | 500万円 |
| 🇯🇵 株式 | 100万円 |
| 💰 その他 | 100万円 |
| 合計 | 1,000万円 |
という状態でも「資産1,000万円」です。
一方で、借金などの負債がある場合は注意が必要です。
例えば、
資産1,000万円 − 借金300万円 = 純資産700万円
となります。
そのため、1,000万円を目指すときは、
「資産額」
だけを見るのではなく、
「純資産額」
も意識すると、より正確に自分の状況を把握できます。
🔥 20代で1,000万円はどうやって作る?
結論からいうと、基本的な考え方はシンプルです。
💰 収入 − 支出 = 投資・貯蓄に回せるお金
例えば、
月収30万円
↓
生活費25万円
↓
毎月5万円を貯蓄・投資
という仕組みです。
ここで重要なのは、
「残ったら貯金する」
ではなく、
「先に貯めて、残ったお金で生活する」
という考え方。
金融庁も、家計管理では収入と支出を把握して収支を黒字にし、黒字分を貯蓄することが基本だと説明しています。給料日に一定額を自動的に貯蓄へ回す方法も紹介されています。
📊 まずは「毎月いくら必要?」を計算しよう
1,000万円という数字だけを見ると大きく感じます。
そこで、期間ごとに分解してみましょう。
🧮 投資を考えない単純計算
例えば0円からスタートして、
10年間で1,000万円
を現金だけで作るなら、
1,000万円 ÷ 120ヶ月 ≒ 8.3万円
つまり、
月約8.3万円
を貯める必要があります。
8年間なら?
1,000万円 ÷ 96ヶ月
= 約10.4万円
5年間なら?
1,000万円 ÷ 60ヶ月
= 約16.7万円
かなり大きな金額になります。
だからこそ、
「節約だけで1,000万円を作る」
よりも、
💰 収入UP + 節約 + 資産運用
を組み合わせることが重要になります。
📈 投資を組み合わせるとどうなる?
ここで「複利」という考え方が登場します。
例えば毎月一定額を積み立てながら運用すると、
自分が入れたお金+運用による利益
をさらに運用していくことができます。
金融庁も、長期間投資を続けることで複利効果が大きくなり、積立投資は決まった金額を継続して投資する方法だと説明しています。
ただし、
「投資すれば必ず増える」わけではありません。
株式や投資信託などは元本割れの可能性があります。
🧮 1,000万円までのシミュレーション
ここではあくまで計算上の例として、
- 初期資金0円
- 毎月積立
- 年率3%
- 毎月複利で計算
- 税金・手数料などは考慮しない
という条件で考えてみます。
月5万円の場合
10年間で、
元本600万円
になります。
年率3%という仮定で運用した場合、単純な試算では約700万円程度になります。
月7万円の場合
10年間で、
元本840万円
です。
同じく年率3%という仮定なら、1,000万円に近づいてきます。
月8万円の場合
10年間で、
元本960万円
です。
運用益が加われば、1,000万円を超える可能性がある水準になります。
ただし、実際の市場では毎年一定の利回りになるわけではありません。
これは将来の利益を保証する数字ではありません。
💡 重要なのは「投資利回り」より「入金力」
20代で資産形成をするとき、初心者が意識したいのが、
🔥 入金力
です。
入金力とは簡単にいうと、
毎月どれだけ資産形成にお金を回せるか
ということ。
例えば、
Aさん
💰 月2万円投資
Bさん
💰 月5万円投資
Cさん
💰 月10万円投資
なら、当然ながら資産形成に回せる金額に大きな差が出ます。
そのため、
投資先を探すことだけに時間を使うのではなく、収入を増やすことも重要
になります。
💻 20代は「副業」で入金力を上げる
そこでおすすめしたい考え方が、
本業+副業
です。
例えば、
本業
💰 月収
+
副業
💻 月3万円
↓
年間36万円
さらに、
副業
💻 月5万円
なら、
年間60万円。
仮にこの副業収入を生活費に使わず資産形成に回せれば、入金力を大きく高められます。
📝 おすすめの副業候補
20代から資産1,000万円を目指すなら、単発のお小遣い稼ぎだけではなく、
スキルが積み上がる副業
にも注目してみましょう。
💻 Webライティング
文章を書く仕事。
SEOやマーケティングも学べます。
💻 アフィリエイト
ブログやWebサイトで商品・サービスを紹介する方法。
成果が出るまで時間がかかる場合がありますが、Webマーケティングの知識を身につけるきっかけになります。
🛒 物販・せどり
商品を仕入れて販売する方法。
仕入れ・販売・利益計算など、ビジネスの基本を学べます。
🎨 スキル販売
- デザイン
- 動画編集
- ライティング
- Excel
- SNS運用
など、自分のスキルを販売します。
📱 スマホ副業
- 不用品販売
- ポイ活
- アンケート
- 写真販売
など。
ただし、収益性は案件やサービスによって大きく異なります。
🔥 資産1,000万円を目指すなら「副業収入を使わない」
例えば副業で、
月3万円
稼いだとします。
その3万円を、
🍔 外食
🎮 ゲーム
👕 洋服
🍺 飲み会
などに全部使えば、資産形成にはほとんど影響しません。
そこで、
副業収入=資産形成用
とルールを決める方法があります。
例えば、
副業3万円
↓
💰 2万円 → 投資
🏦 1万円 → 現金貯金
という形。
もちろん、自分の生活や目的に合わせて割合は調整してOKです。
✂️ 節約もめちゃくちゃ重要
資産1,000万円を目指すとき、
「投資で増やそう!」
と考える人が多いですが、
実は、
支出を減らす
ことも非常に重要です。
例えば、
毎月1万円の固定費を削減できれば、
年間12万円
の改善になります。
10年間なら、
120万円
です。
しかも、投資と違って「価格が下落する」というリスクを伴うものではありません。
🏠 見直したい固定費
まずチェックしたいのが、
📱 スマホ料金
🌐 インターネット
🏠 家賃
💳 サブスク
🚗 車関連費
🛡️ 保険
💡 電気・ガス
など。
特に毎月自動的に支払っているものは、一度見直すと効果が続きやすいです。
⚠️ ただし「節約しすぎ」もNG
資産1,000万円を目指すからといって、
「何も買わない」
「遊ばない」
「旅行しない」
という生活にする必要はありません。
むしろ長期間続けられない節約は、途中で挫折しやすくなります。
大切なのは、
「満足度の低い支出を減らす」
こと。
例えば、
❌ ほとんど使っていないサブスク
❌ 惰性で続けているサービス
❌ 毎日なんとなく買う飲み物
などは見直し候補。
一方、
⭕ 趣味
⭕ 旅行
⭕ 大切な人との時間
⭕ 自己投資
など、自分にとって価値が高いものまで無理に削る必要はありません。
🏦 NISAを活用する
資産形成を考えるとき、現在の日本ではNISAも重要な制度のひとつです。
現在のNISAでは、
📈 つみたて投資枠
と
📊 成長投資枠
を併用できます。
また、NISAでは非課税保有期間が無期限となっています。
ただし、NISAは「利益が保証される制度」ではありません。
あくまで、
投資による利益を非課税にできる制度
です。
投資そのものには価格変動があります。
🌱 初心者なら「長期・積立・分散」を知っておこう
金融庁は資産形成について、
長期・積立・分散
という考え方を紹介しています。
⏳ 長期
長い期間をかけて運用する。
💰 積立
決まった金額を継続して投資する。
🌎 分散
複数の資産や地域などに分ける。
もちろん、これを実践したからといって損失がなくなるわけではありません。
しかし、資産形成を考えるうえで知っておきたい基本的な考え方です。
📈 20代から始めるメリットは「時間」
20代の大きな武器は、
⏳ 時間
です。
例えば、
20歳から始める人
と
30歳から始める人
では、運用期間に10年の差があります。
金融庁の資料でも、長期投資による複利効果について、年齢によって運用期間が変わることで資産額に差が生じるシミュレーションが紹介されています。
だからこそ、
「まだ20代だから投資は早い」
ではなく、
「20代だからこそ時間を味方にできる」
という考え方もできます。
💰 まず100万円を目指す
いきなり1,000万円を目指すと遠く感じます。
そこで、
🎯 最初の目標を100万円
にしてみましょう。
STEP1
💰 10万円
↓
STEP2
💰 50万円
↓
STEP3
💰 100万円
↓
STEP4
💰 300万円
↓
STEP5
💰 500万円
↓
STEP6
💰 1,000万円🔥
こうやって小さな目標に分けると、進捗を確認しやすくなります。
🔥 資産1,000万円までのロードマップ
ここからは、20代から30代にかけての一例です。
🌱 STEP1:0〜100万円
最初は、
家計管理の仕組みを作ること
が重要。
やること
💰 給料を把握
📱 支出を確認
✂️ 固定費を見直す
🏦 貯蓄口座を作る
💻 副業を始める
まずは「お金が残る仕組み」を作ります。
🚀 STEP2:100〜300万円
100万円を超えたら、
入金力を上げる
ことを意識します。
例えば、
本業
+
残業
+
副業
など。
ただし、本業に支障が出るほど無理をする必要はありません。
📈 STEP3:300〜500万円
このあたりから、
資産運用の効果
も意識しやすくなります。
例えば、
🏦 現金
+
📈 投資信託
+
🇯🇵 株式
など、自分のリスク許容度やライフプランに合わせて資産を分けていく方法があります。
金融庁も、資産形成ではライフプランや必要な資金を考えたうえで、貯蓄と投資を使い分けることが重要だとしています。
🔥 STEP4:500〜1,000万円
ここからは、
「資産を増やす」だけではなく「守る」
ことも重要になります。
例えば、
🚨 怪しい投資話に乗らない
🚨 一つの商品に全資産を集中させない
🚨 生活防衛資金を確保する
🚨 借金して投資しない
🚨 高リスク商品に無理な金額を入れない
など。
資産が増えるほど、
「大きく減らさない」
という考え方も重要になってきます。
🛡️ 生活防衛資金も忘れない
投資を始める前に、
急な出費に対応できる現金
を用意しておくことも大切です。
例えば、
🏥 急な医療費
🚗 車の修理
💻 パソコン故障
🏠 引っ越し
💼 失業
など。
投資しているお金を、急な出費のために相場が下落しているタイミングで売らなければならない状況は避けたいところです。
必要な現金額は、生活費や雇用状況、家族構成などによって変わります。
🚨 1,000万円を目指す人がやりがちな失敗
❌ ① 一発逆転を狙う
「早く1,000万円にしたい!」
↓
「じゃあハイリスクな投資をしよう!」
これは危険です。
資産形成では、
大きく増やすことより、大きく失わないこと
も重要です。
❌ ② SNSの「爆益」を信じる
SNSでは、
「1ヶ月で資産2倍!」
「誰でも簡単に月100万円!」
などの投稿を見ることがあります。
しかし、その投稿だけで実際のリスクや再現性を判断することはできません。
金融商品の勧誘や投資話では、情報源や条件を確認することが重要です。
❌ ③ 生活費まで投資する
投資資金を増やしたいからといって、
「今月の生活費まで投資」
するのは避けましょう。
投資は余裕資金を基本に考えることが重要です。
❌ ④ 節約だけで乗り切ろうとする
例えば、
月収25万円
↓
生活費20万円
↓
5万円貯金
なら、
年間60万円。
10年間で600万円です。
1,000万円を目指すなら、
収入そのものを増やす
という選択肢も考える必要があります。
💻 20代は「自己投資」も重要
資産1,000万円を目指すなら、
金融資産だけが資産ではありません。
自分自身のスキルも重要です。
例えば、
📝 Webライティング
💻 プログラミング
📊 Excel
🎨 デザイン
📱 SNS運用
🗣️ 営業
など。
スキルが身につけば、
転職・昇給・副業
などにつながる可能性があります。
つまり、
💰 金融資産
+
🧠 自分のスキル
の両方を育てていくイメージです。
🔥 「年収を上げる」ことも資産形成
例えば、
年収400万円
↓
年収500万円
になったとします。
増えた100万円をすべて使ってしまえば資産形成への影響は限定的です。
一方、
増えた収入の一部を、
💰 貯金
📈 投資
に回せば、資産形成のスピードを高めることができます。
だから、
節約だけではなく、稼ぐ力を伸ばす
という考え方が重要です。
📊 資産1,000万円を目指すための黄金バランス
絶対的な正解はありませんが、考え方としては、
💰 ① 稼ぐ
本業+副業
↓
✂️ ② 残す
固定費・無駄な支出を見直す
↓
📈 ③ 増やす
余裕資金を長期的な資産形成へ
↓
🔁 ④ 継続する
これを繰り返します。
つまり、
「稼ぐ → 残す → 増やす → 続ける」
です🔥
🌟 1,000万円を達成したら何が変わる?
1,000万円は「ゴール」ではありません。
むしろ、
資産形成の大きな通過点
と考えることもできます。
例えば、
1,000万円
↓
2,000万円
↓
3,000万円
↓
5,000万円
と資産形成を続けていくこともできます。
もちろん、資産が増えれば必ず生活が豊かになるというわけではありません。
重要なのは、
「お金によって選択肢を増やす」
という考え方です。
🔥 30代FIREを目指す人にも1,000万円は重要
以前の記事で紹介した「30代FIRE」を目指す場合も、
20代で1,000万円を作れるかどうか
は大きな区切りになります。
もちろんFIREに必要な資産額は、
- 年間生活費
- 住居費
- 家族構成
- 投資資産
- 副業収入
- 将来の働き方
などによって大きく変わります。
例えば年間生活費が300万円なら、
単純計算で、
300万円 × 25 = 7,500万円
という「4%ルール」を使った目安があります。
ただし、これはあくまで一つの考え方であり、将来の運用成果や生活費を保証するものではありません。
だからこそ、
20代
💰 1,000万円
↓
30代
🔥 さらに資産を積み上げる
↓
その先
🚀 働き方を選べる状態を目指す
という長期的な視点で考えるといいでしょう。
📝 20代から資産1,000万円を目指すチェックリスト
最後に、今の自分をチェックしてみましょう👇
💰 お金
□ 毎月の収入を把握している
□ 毎月の支出を把握している
□ 貯金額を把握している
□ 借金・ローンを把握している
✂️ 節約
□ 不要なサブスクを整理した
□ スマホ料金を見直した
□ 固定費を確認した
□ 衝動買いを減らしている
💻 収入UP
□ 本業の収入アップを考えている
□ 副業を検討している
□ スキルアップをしている
□ 転職などの選択肢も調べている
📈 資産形成
□ 貯金だけでなく投資について勉強している
□ NISAの仕組みを理解している
□ 投資には元本割れの可能性があると理解している
□ 自分のリスク許容度を考えている
🎯 まとめ|20代から1,000万円は「仕組み」で目指す
20代から資産1,000万円を目指すために重要なのは、
一発逆転ではありません。
🔥 稼ぐ
↓
✂️ 残す
↓
📈 増やす
↓
🔁 続ける
この繰り返しです。
特に20代は、
「時間」
という大きな武器があります。
金融庁も資産形成では、家計管理やライフプランを考えたうえで、長期・積立・分散などを活用する考え方を紹介しています。
そして、
💻 本業収入
+
🚀 副業収入
+
📈 長期的な資産形成
という複数の柱を作っていくことで、1,000万円という目標をより具体的に考えられます。
最初から1,000万円だけを見る必要はありません。
まずは、
10万円 → 50万円 → 100万円 → 300万円 → 500万円 → 1,000万円🔥
と、一つずつクリアしていきましょう。
コメント